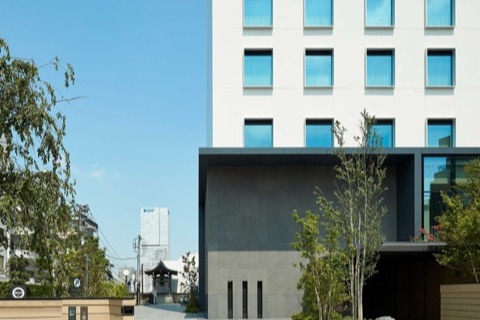
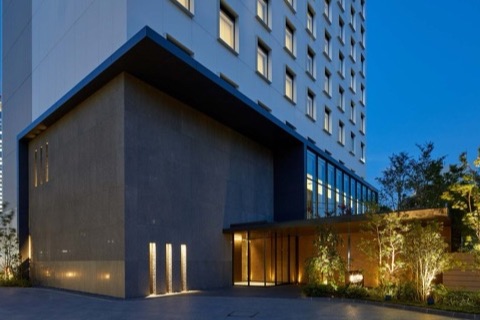
会計検査院とは、国の収入と支出(税金などの国のお金)が正しく、無駄なく使われているかを検査する国の機関です。国の決算は毎年すべて会計検査院が検査し、内閣はその検査報告とともに決算を国会に提出することが憲法で定められていますe-Gov法令検索 日本国憲法第90条。また、会計検査院は内閣に対して独立した地位を持っていますe-Gov法令検索 会計検査院法第1条。
ひとことで言うと、会計検査院がしていることは次の3つです。
- 国の決算の検査と確認:国の1年間の収入・支出の決算が正しいかを確かめます
- お金の使い方のチェック:省庁や国が出資する法人、国の補助金を受けた自治体・団体などの会計を、書類と現地の両方で検査します
- 是正・改善の要求と国会への報告:不適切な支出や制度の問題を見つけたら改善を求め、結果を「決算検査報告」にまとめます
なお、「会計監査院」と書かれることもありますが、正しい名称は「会計検査院」です。ニュースで「会計検査院の指摘」と耳にすることはあっても、実際になにをしているところなのかは意外と知られていませんよね。この記事では、会計検査院の役割や組織、検査の対象と方法、税金(国税)との関わりまで、順番に分かりやすくご説明しますね。
会計検査院の基本的な役割と目的
会計検査院の主な仕事は、国の会計がルール通りに行われているかを常に監視し、問題があれば改善を促すことです。
税金の無駄遣いを防ぐ会計経理の監督
国の機関などが税金を正しく使っているかを常に検査し、会計経理を監督しています。不適切や不合理な支出を見つけた場合は、ただ指摘するだけでなく、原因を調べて是正や改善を促すという重要な役割を持っています。
国の決算が正しいか証明する決算の確認
内閣が作成した国の決算書について、計算が正確か、お金の使い道が妥当かを確認します。会計検査院が検査を終えることで、初めて内閣は決算を国会に提出することができます。
内閣から独立した公正な組織
会計検査院は、内閣や国会、裁判所から独立した機関です。誰の干渉も受けずに客観的な立場で厳しく検査を行うため、強い権限が与えられています。
3人の検査官と事務総局でつくる組織
会計検査院は、3人の検査官でつくる「検査官会議」と、実際の検査を担う「事務総局」で組織されていますe-Gov法令検索 会計検査院法第2条。検査官は、国会の両議院の同意を得たうえで内閣が任命します。重要な判断は検査官会議で決め、事務総局の職員が日々の検査を行う、という役割分担になっています。
どんなところを検査対象にしているの?
会計検査院は、国の機関だけでなく、国のお金が関わるさまざまな場所を検査します。
国のすべての機関や省庁
各省庁や裁判所、国会など、国自身のすべての収入と支出は必ず検査の対象となります。
国が資本金の2分の1以上を出資している法人
政府が出資している法人も検査対象です。例えば、国が資本金の50パーセント以上を出資している特殊法人や独立行政法人などが当てはまります。
補助金を受け取っている地方自治体
国から補助金や助成金を受け取っている都道府県や市区町村、民間企業なども、必要に応じて検査の対象となります。国のお金が使われている限り、その使い道は厳しくチェックされます。
「必ず検査するもの」と「必要に応じて検査するもの」
検査の対象は、法律で必ず検査しなければならないものと、会計検査院が必要と認めたときなどに検査できるものに分かれていますe-Gov法令検索 会計検査院法第22条e-Gov法令検索 会計検査院法第23条。
| 区分 | 主な対象 | 具体的な例 |
|---|---|---|
| 必ず検査するもの | 国の毎月の収入・支出、国有財産、国が資本金の2分の1以上を出資している法人の会計など | 財務省、国土交通省、最高裁判所などの国の機関/日本政策金融公庫、日本銀行など |
| 必要に応じて検査するもの | 国が補助金・助成金などを交付している団体の会計、国の工事などの請負人や物品の納入者の契約に関する会計など | 補助金を受けた都道府県・市区町村、民間企業、国の工事を請け負った事業者など |
会計検査院がチェックする具体的なポイント
検査にあたっては、単にレシートを見るだけでなく、「正確性・合規性・経済性・効率性・有効性」という5つの観点を中心に、多角的な視点でチェックを行いますe-Gov法令検索 会計検査院法第20条。
ルール通りかを確認する正確性と合規性
計算に間違いがないかという「正確性」と、法律や予算のルールに従ってお金が使われているかという「合規性」を確認します。
無駄がないかを確認する経済性と効率性
より安い費用で同じ目的を達成できなかったかという「経済性」と、同じ費用でより大きな成果を出せなかったかという「効率性」を検査します。
目的を達成できたかを確認する有効性
お金を使った結果、当初予定していた事業の目的や効果がしっかり達成されているかという「有効性」を重視して検査します。
| 検査のポイント | チェックする内容 |
|---|---|
| 正確性 | 決算の計算や金額に誤りがないか |
| 合規性 | 法律や予算のルールに従ってお金が使われているか |
| 経済性・効率性 | 最小限の費用で最大限の効果を得られているか |
| 有効性 | 事業の本来の目的がしっかりと達成されているか |
会計検査はどのように行われるの?
「会計検査」と聞くと、職員が役所や事業者のもとへやって来るイメージがあるかもしれません。実際には、書類による検査と現地での検査を組み合わせて、一年を通じて行われています。
書類を提出してもらう検査(在庁検査)
検査を受ける機関は、会計検査院のルールに従って、計算書や証拠書類を常に会計検査院へ提出しなければなりません。会計検査院はこれらの書類を庁内で確認し、問題がありそうな点を洗い出します。
職員が現地に出向く実地検査
会計検査院は、職員を派遣して実地の検査をすることができ、検査を受ける側はこれに応じなければなりませんe-Gov法令検索 会計検査院法第25条。省庁の出先機関や、補助金を受けた自治体・事業者の現場で、帳簿や工事の出来具合などを直接確かめます。必要があれば、帳簿や資料の提出を求めたり、関係者に質問したりすることもできます。
会計検査の結果はどうなるの?
検査で見つかった問題は、そのまま放置されることはありません。
不適切な経理の是正と改善要求
法律に違反していたり不当なお金の使い方を発見したりした場合は、関係機関に対して意見を伝えたり、改善のための処置を要求したりします。また、個々の支出だけでなく、法令や制度そのものに改善が必要だと判断したときは、担当の省庁に意見を表示したり改善の処置を求めたりすることもできますe-Gov法令検索 会計検査院法第36条。
国会への決算検査報告の提出
毎年、1年間の検査結果をまとめた「決算検査報告」を作成し、内閣を通じて国会に提出します。これにより、国会での予算審議や行政の監視に役立てられます。
国民への情報公開と説明責任
検査結果はホームページ等で広く公表され、私たちが納めた税金の使い道を誰でも確認できるようになっています。国民への説明責任を果たす大切な役割です。
税金(国税)と会計検査院の関わり
相続税申告を扱う税理士事務所として、税金との関わりについても少し補足しておきますね。
税金の「入り口」も検査の対象
会計検査院が必ず検査するものには「国の毎月の収入支出」が含まれています。つまり、国の支出だけでなく、税金として国に入ってくるお金(国の収入)の側も検査の対象です。国税の課税や徴収が法令どおり行われているかも、会計検査院のチェックの目が届く範囲になります。
税の仕組みそのものに意見を述べることも
先ほどご説明したとおり、会計検査院は制度の改善について意見を表示することができます。たとえば、相続税・贈与税で使われる非上場株式(取引相場のない株式)の評価方法について、会計検査院が決算検査報告で取り上げたこともあります。
関連コラム持分評価が変わる?会計検査院の指摘と類似業種比準価額の行方▸
個人の相続税申告をチェックするのは税務署
一方で、会計検査院が個人の相続税や所得税の申告内容を一件ずつ調べに来るわけではありません。個人や会社の申告内容を確認する「税務調査」を行うのは、国税庁・税務署です。会計検査院は、その税務行政も含めた国全体のお金の流れを、外側から独立した立場でチェックする機関だとイメージすると分かりやすいと思います。
関連コラム相続税の税務調査で対象になりやすい人の特徴と備え▸
会計検査院の国際的な活動とは
会計検査院の活動は国内にとどまらず、海外の機関とも連携しています。
最高会計検査機関国際組織への参加
世界195の検査機関が加盟する最高会計検査機関国際組織(INTOSAI)に参加し、会計検査に関する重要なテーマについて意見交換を行っています。
アジア地域での知識の共有と能力開発
アジア地域の48の機関が加盟する組織(ASOSAI)では、能力開発担当理事として、検査の手法や知識を共有するための研修を企画・実施しています。
海外の検査手法や公会計制度の調査研究
欧米諸国のデジタル施策や地球温暖化対策への会計検査の状況など、海外の最新の検査手法について専門家の知識も活用しながら調査を行い、日本の会計検査の質の向上に役立てています。
まとめ
会計検査院は、国民の貴重な税金が正しく無駄なく使われているかを監視する組織です。3人の検査官と事務総局で組織され、内閣から独立した立場で国の機関や補助金を受けた団体を書類と実地の両面から厳しくチェックし、不適切な経理があれば改善を促します。税金として国に入るお金も検査の対象ですが、個人の相続税申告を確認する税務調査は税務署の仕事です。検査結果は毎年国会に報告され、国民にも公開されることで、透明性の高い行政を支えています。
この記事を読んだ方へ
 Corporate Tax
法人の税務顧問・法人税申告のご相談
判断に迷ったら、まずは税理士にご相談ください。オンラインでも対応しています。
法人のお客様へ
Contact
税理士に無料で相談する
フォームは24時間受付。1営業日以内にご返信します。
無料相談フォームへ
参考文献
- e-Gov法令検索 日本国憲法第90条
- e-Gov法令検索 会計検査院法第1条
- e-Gov法令検索 会計検査院法第2条
- e-Gov法令検索 会計検査院法第20条
- e-Gov法令検索 会計検査院法第22条
- e-Gov法令検索 会計検査院法第23条
- e-Gov法令検索 会計検査院法第25条
- e-Gov法令検索 会計検査院法第36条
- 会計検査院ウェブサイト
会計検査院のよくある質問まとめ
Q.会計検査院ってなにをしているところですか?
A.国民が納めた税金などの国の予算が、無駄なく正しく使われているかを独立した立場でチェックし、問題があれば改善を促す国の機関です。
Q.会計検査院は内閣の一部なのですか?
A.いいえ、会計検査院は内閣や国会、裁判所から独立した憲法上の機関です。誰の干渉も受けずに公正に検査を行うためです。
Q.地方自治体も会計検査院の対象になりますか?
A.はい、国から都道府県や市区町村に補助金などが支払われている場合、その国のお金が適正に使われたかどうかについて検査の対象となります。
Q.会計検査院が見つけた無駄遣いはどうなりますか?
A.不当な経理が見つかった場合、会計検査院は原因を究明して関係機関に改善を要求し、その結果は毎年国会に報告書として提出されます。
Q.民間企業が検査されることはありますか?
A.国から直接または間接的に補助金や助成金を受け取っている民間企業や団体は、その補助金に関して会計検査院の検査対象となります。
Q.会計検査院の検査結果は誰でも見られますか?
A.はい、毎年の「決算検査報告」は会計検査院のホームページ等で公開されており、どなたでも具体的な指摘事項を確認することができます。
Q.「会計監査院」と「会計検査院」は違うのですか?
A.正しい名称は「会計検査院」です。「会計監査院」という国の機関はなく、同じ機関を指して書き間違えられていることがほとんどです。
Q.会計検査院は個人の相続税の申告もチェックしますか?
A.いいえ、個人の相続税や所得税の申告内容を確認する税務調査は税務署(国税庁)が行います。会計検査院は、国税の課税・徴収を含む国の収入支出全体を独立した立場で検査する機関です。